Un moteur de décision de crédit
que vous modifiez en quelques minutes
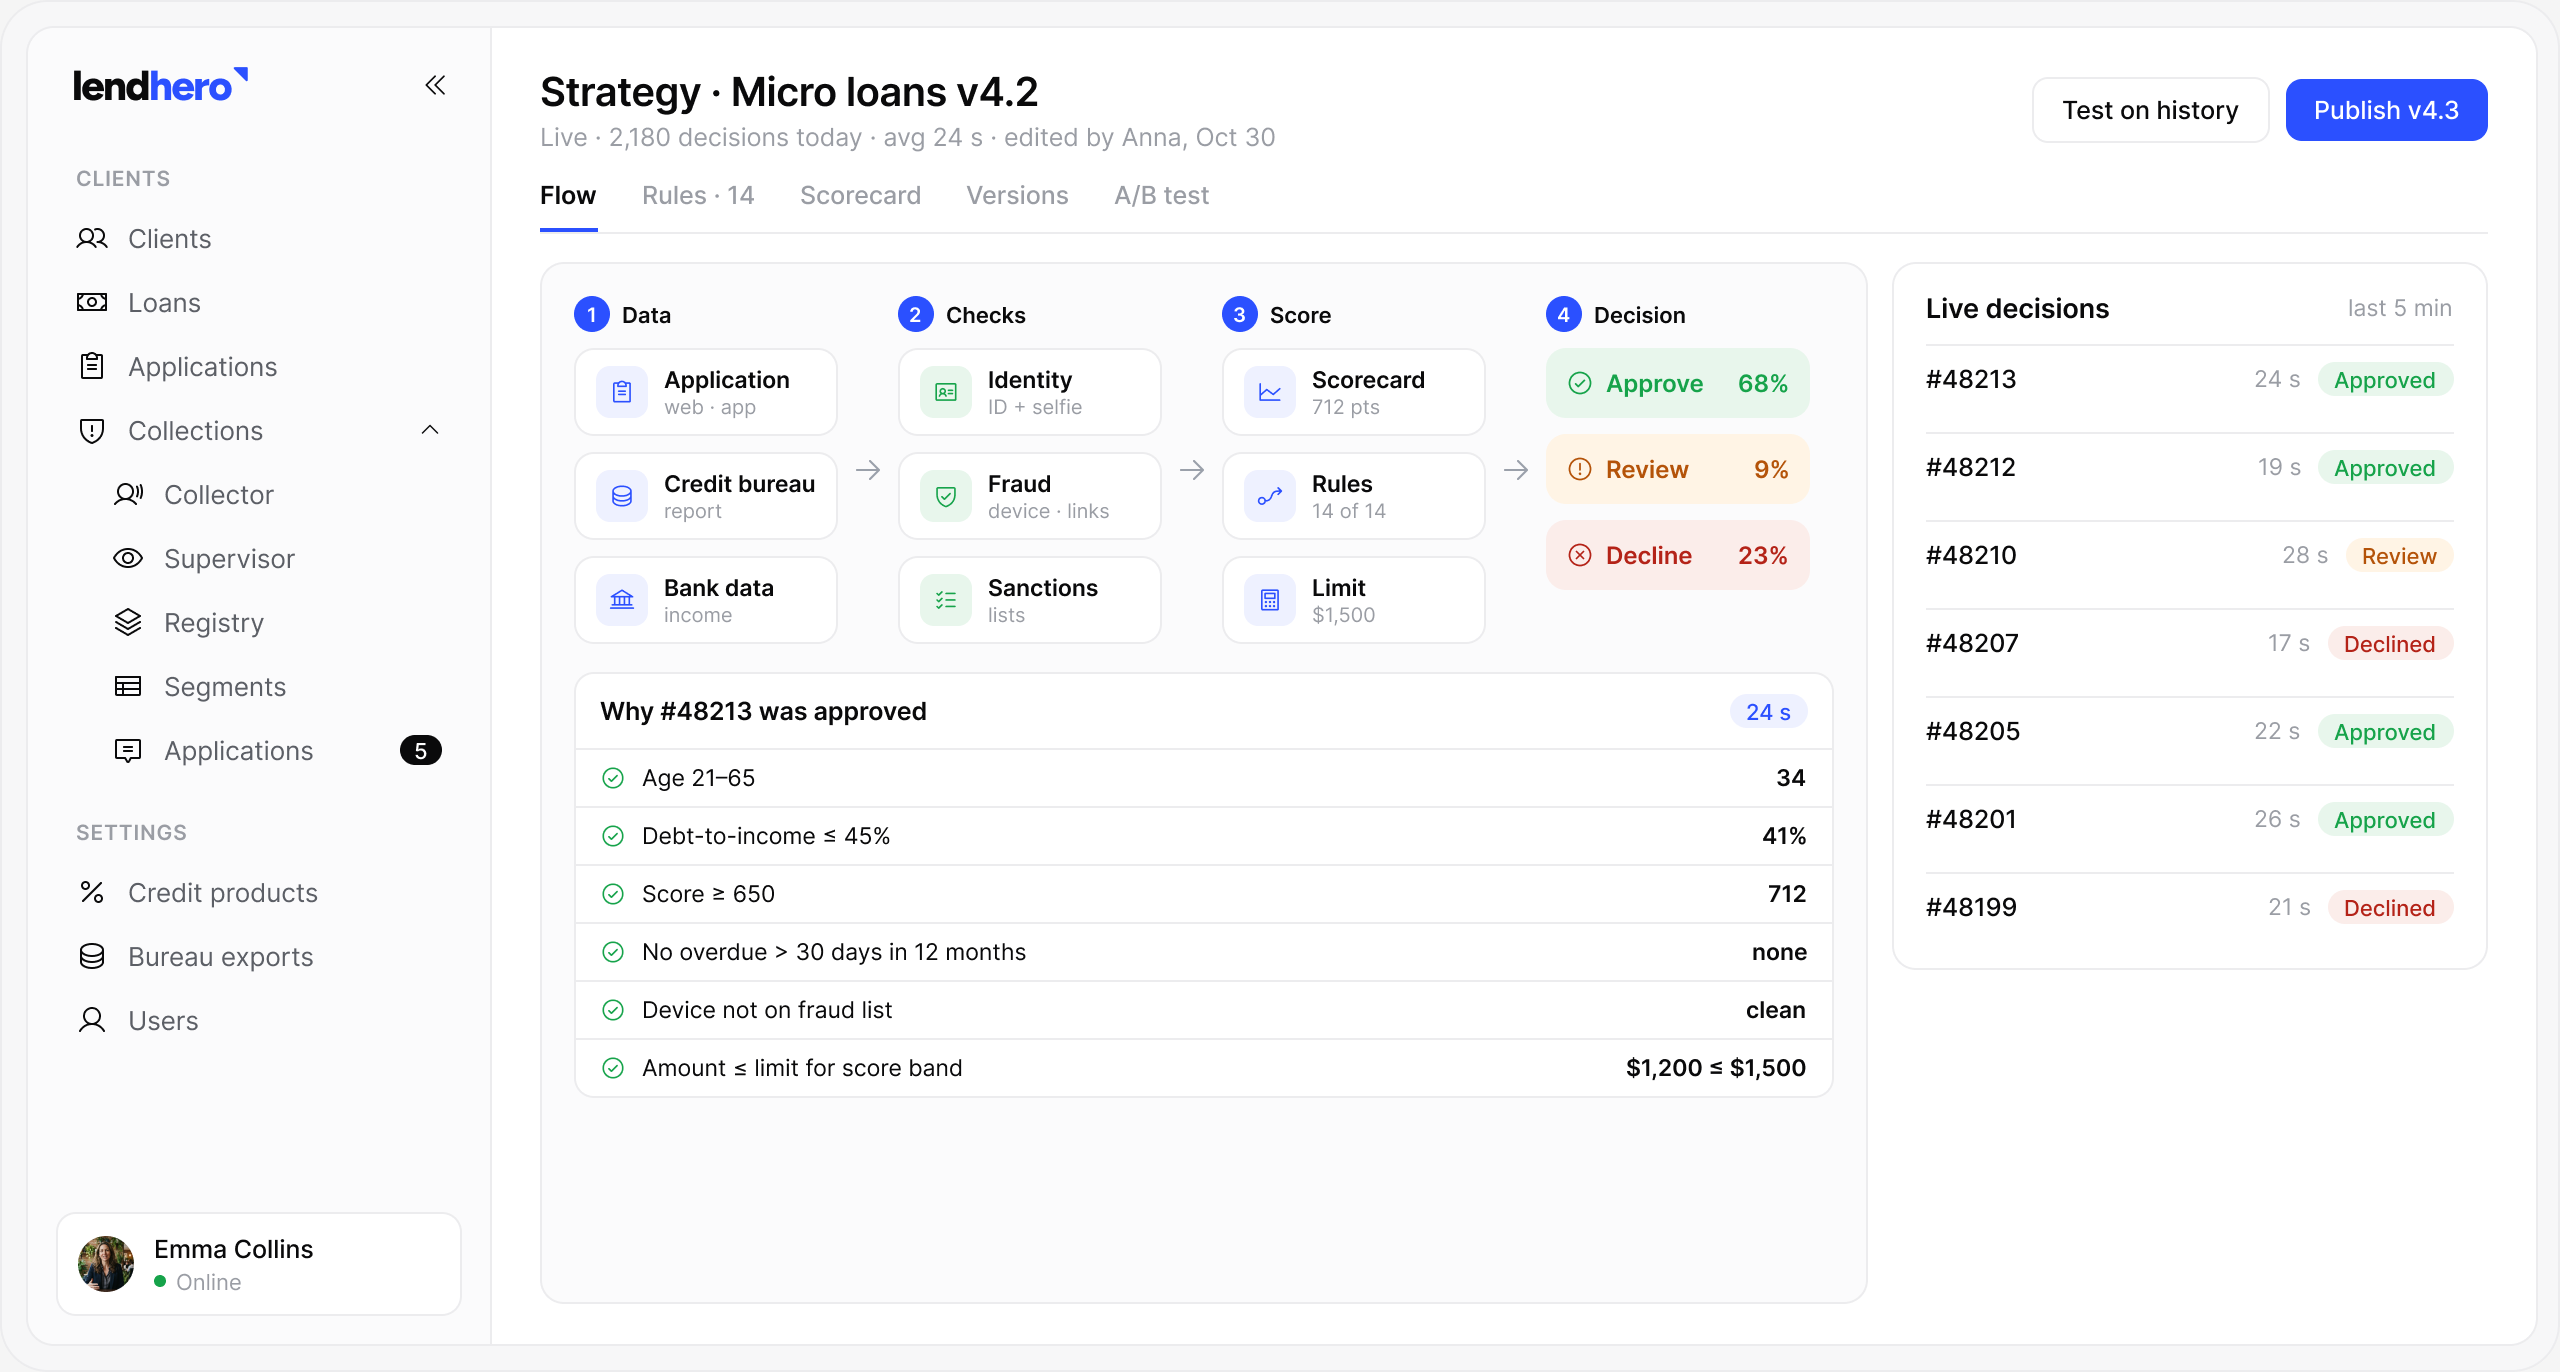
Chaque demande passe par des règles éliminatoires, les données des bureaux de crédit, des scores externes et vos propres modèles, puis reçoit une décision, un plafond et les motifs qui la fondent.
- < 30 s
- délai moyen avant une décision automatisée
- 15 min
- pour publier une nouvelle version de stratégie
- 70%+
- des demandes décidées sans intervention humaine
- Toute API
- bureaux de crédit, scores et sources de données
Sa place dans le cycle de vie du prêt
Capacités
Des décisions modifiables
sans mise en production
Arbre de décision visuel
Étapes, conditions et branches dans un éditeur, un arbre par produit et par canal.
Contrôles gratuits d'abord
Règles éliminatoires, doublons et listes noires s'exécutent avant toute requête payante à un bureau de crédit.
Scores externes et internes
Scores des bureaux de crédit, données alternatives et vos modèles ML dans une seule stratégie.
Règles de capacité de remboursement
Ratio d'endettement et plafonds d'exposition calculés à partir des données du bureau de crédit et de la demande.
Versionnage et tests
Exécutez une nouvelle version sur des demandes de test, puis basculez le trafic sans interruption.
Résultats explicables
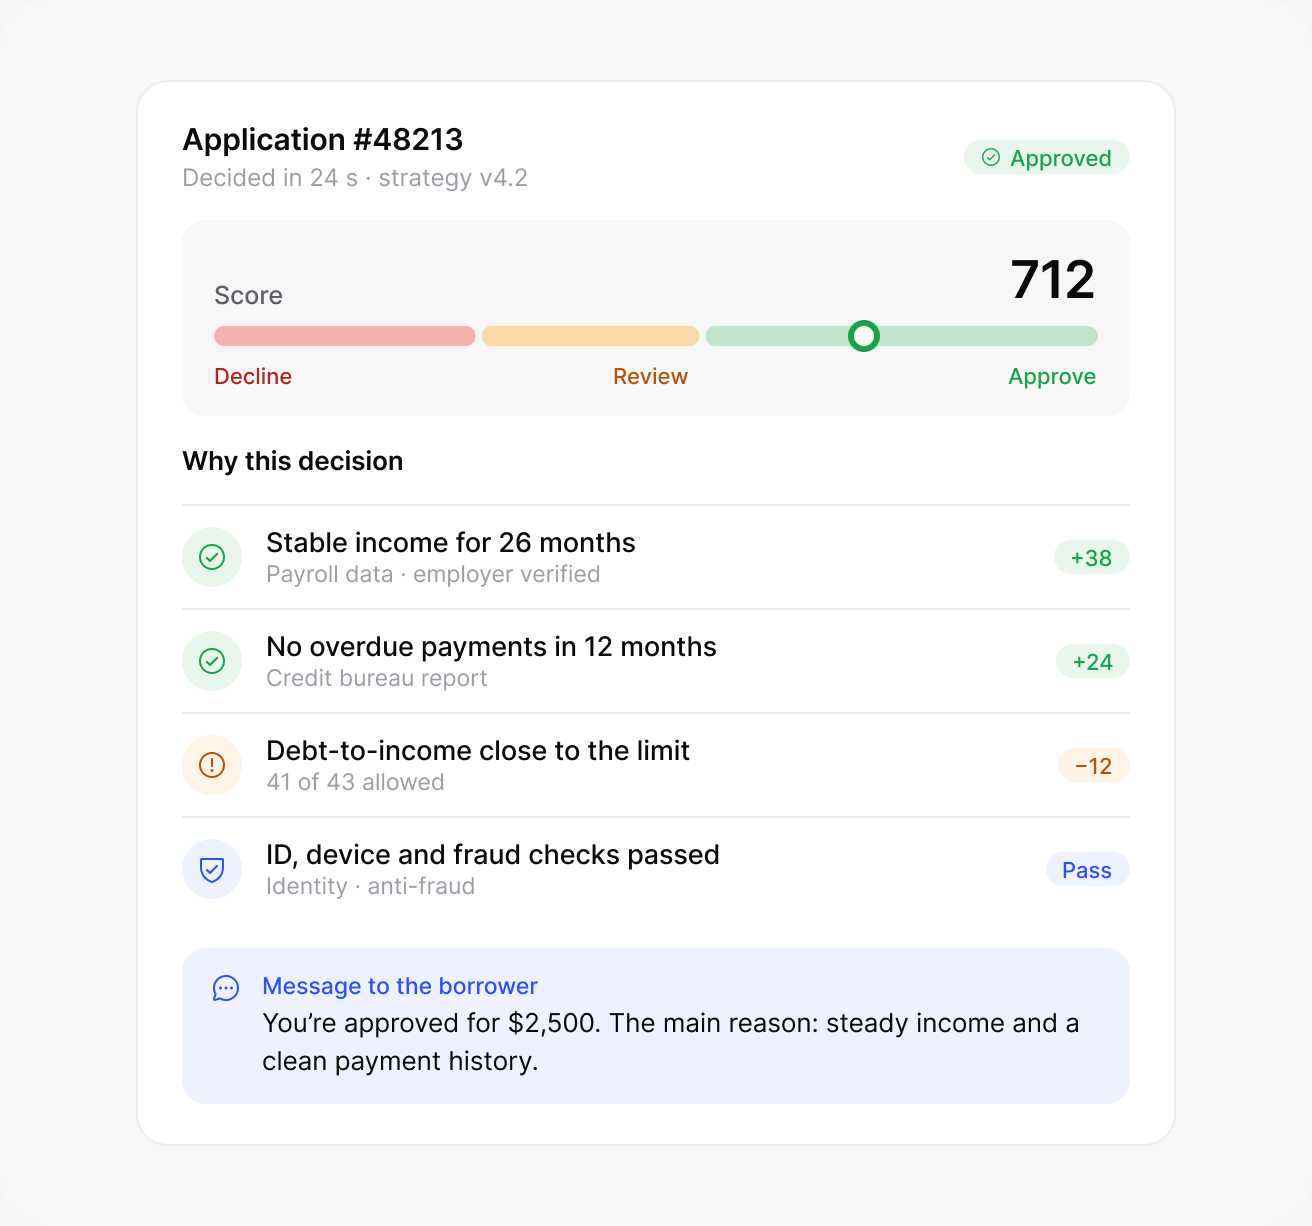
Chaque décision conserve les règles déclenchées, pour le personnel et les auditeurs.
Comment cela fonctionne
Comment une décision est prise :
même chaîne, vos règles
- 01Règles éliminatoiresÂge, résidence, listes noires et doublons filtrent gratuitement les cas évidents.
- 02Données complémentairesRapports de bureau de crédit, données bancaires et sources alternatives, uniquement si nécessaire.
- 03Scores et modèlesScorecards et modèles ML sont combinés en une seule note de risque.
- 04Limite et produitLe moteur choisit le produit, le montant et la durée selon la note.
- 05DécisionLes cas clairs sont décidés automatiquement ; les cas limites vont à une personne.
Explicable
Chaque décision arrive
avec ses raisons
Les équipes, les emprunteurs et les auditeurs voient quelles règles se sont déclenchées et quelles données ont été utilisées, en termes simples.
- Des motifs dans la langue de l’emprunteurLes lettres de refus expliquent ce qu’il faut corriger.
- Piste d’audit complèteChaque version, chaque règle et chaque source de données sont conservées avec la décision.
Questions
Questions
fréquentes
Vous n’avez pas trouvé la réponse ? Écrivez-nous, nous répondons sous un jour ouvré.
Les analystes peuvent-ils modifier les règles sans développeurs ?+–
Oui. Les règles, les branches et les limites se modifient dans un éditeur visuel et sont publiées comme une nouvelle version.
Quels bureaux de crédit et sources de données sont pris en charge ?+–
Bureaux de crédit, open banking, registres publics, vérifications d'identité et données alternatives dans 172 marchés. Une nouvelle source peut être ajoutée via l'API.
Pouvons-nous tester une stratégie avant sa mise en service ?+–
Oui. Exécutez une nouvelle version sur des demandes passées ou de test, comparez les résultats avec la version actuelle, puis basculez le trafic.
Comment les décisions sont-elles expliquées aux emprunteurs ?+–
Chaque décision conserve les règles et les scores qui la sous-tendent, afin que le personnel puisse donner à l'emprunteur un motif clair, et les lettres de refus sont remplies automatiquement.
Pouvons-nous utiliser le moteur seul ?+–
Oui. Le moteur de décision fonctionne comme un module distinct via l'API, à côté de votre système de prêts existant.
Demander une démo
Découvrez lendhero sur
vos propres produits
Nous vous présenterons la plateforme, vous montrerons ce qui compte pour vos produits et répondrons à vos questions sur votre activité.
- Un appel de 30 minutes
- Une présentation sur vos produits et vos marchés
- Réponses sur les délais, les intégrations et les tarifs